وقتی حرف از سلامت میشود، معمولاً به خواب کافی، تغذیه درست و ورزش فکر میکنیم. اما یکی از بزرگترین منابع استرس در زندگی روزمره ما چیز دیگری است: پول. نگرانی از آخر ماه، قسطی که عقب افتاده یا خریدی که بعداً پشیمانش شدیم، میتواند خواب را به هم بریزد، تمرکز را بگیرد و حتی رابطههایمان را تحت تأثیر قرار دهد.
خبر خوب این است که سلامت مالی هم مثل سلامت جسم، با عادتهای کوچک و پیوسته ساخته میشود، نه با درآمد زیاد. اگر تازه وارد بازار کار شدهاید، دانشجو هستید یا میخواهید بالاخره کنترل پولتان را دست بگیرید، این ۷ عادت نقطه شروع خوبی است.
۱. اول پسانداز، بعد خرج
بیشتر ما اول خرج میکنیم و اگر چیزی ماند، پسانداز میکنیم. مشکل این است که معمولاً چیزی نمیماند. عادت بهتر این است که همان روز دریافت حقوق، بخش ثابتی را کنار بگذارید؛ حتی ۵ تا ۱۰ درصد.
مبلغ اول کار مهم نیست؛ استمرار مهم است. مغز ما به کارهای تکراری عادت میکند و بعد از چند ماه، پسانداز همانقدر طبیعی میشود که مسواک زدن.
۲. یک صندوق اضطراری کوچک بسازید
خرابی گوشی، دندانپزشکی یا تعمیر ناگهانی وقتی پول اضطراری نداریم، به یک بحران روحی تبدیل میشود. هدف اول را ساده بگیرید: هزینه یک ماه زندگی. بعد آرامآرام آن را به سه ماه برسانید. این پول برای خرید نیست؛ برای آرامش ذهن است.
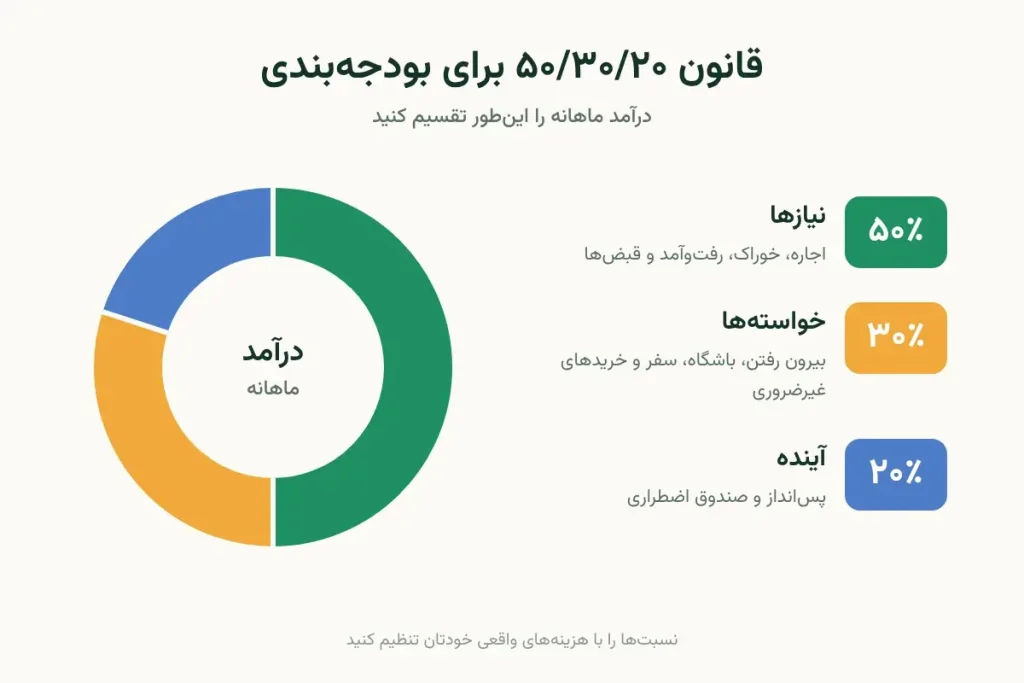
۳. بودجهبندی با قانون ساده ۵۰/۳۰/۲۰
بودجهبندی لازم نیست پیچیده باشد. یکی از معروفترین روشها تقسیم درآمد به سه بخش است:
- ۵۰ درصد برای نیازها: اجاره، خوراک، رفتوآمد، قبضها
- ۳۰ درصد برای خواستهها: بیرون رفتن، باشگاه، سفر، خریدهای غیرضروری
- ۲۰ درصد برای آینده: پسانداز و صندوق اضطراری
این نسبتها قانون ثابت نیستند. با توجه به هزینههای امروز، شاید بخش نیازها بیشتر شود. نکته اصلی این است که بدانید پولتان کجا میرود. یک ماه همه خرجها را در یک اپلیکیشن یا حتی یک دفترچه یادداشت کنید؛ معمولاً نتیجه غافلگیرکننده است.
۴. از تصمیم هیجانی دوری کنید
بسیاری از ضررهای مالی از یک لحظه هیجان شروع میشود: خرید ناگهانی بعد از یک روز بد، یا سرمایهگذاری فقط به این دلیل که همه دارند دربارهاش حرف میزنند. روانشناسان به این ترس از جا ماندن میگویند FOMO.
دو قانون ساده کمک میکند:
- قانون ۴۸ ساعت: برای هر خرید بزرگ یا تصمیم سرمایهگذاری، دو روز صبر کنید. اگر هنوز منطقی بود، انجامش دهید.
- فقط با پولی که لازم ندارید: برای هر سرمایهگذاری پرنوسان، از پول اجاره یا صندوق اضطراری استفاده نکنید.
این موضوع درباره بازارهای مدرنی مثل ارز دیجیتال هم صدق میکند. بعضی جوانها برای حفظ بخشی از پساندازشان در برابر تورم به سراغ ابزارهایی مثل تتر میروند. اگر چنین تصمیمی دارید، همان قوانین بالا را رعایت کنید: اول یاد بگیرید، با مبلغ کم شروع کنید و از یک مرجع شفاف خرید کنید؛ جایی که قیمتها و کارمزدها را قبل از خرید ببینید. هیچ بازاری بدون نوسان نیست و هیچ سودی تضمینی نیست؛ به همین دلیل تصمیم آرام مهمتر از تصمیم سریع است.
۵. خریدهای کوچک را جدی بگیرید
قهوه روزانه، اشتراکهای اپلیکیشنی که استفاده نمیکنید و سفارشهای آخر شب تکتک بیاهمیتاند، اما در ماه رقم قابل توجهی میشوند. ماهی یک بار اشتراکهایتان را مرور کنید و هر چه را استفاده نمیکنید لغو کنید.
۶. هدف مالی را مثل هدف ورزشی تعریف کنید
«میخواهم لاغر شوم» هدف نیست؛ «تا سه ماه دیگر هفتهای سه روز ورزش میکنم» هدف است. پول هم همین طور است. به جای «میخواهم پسانداز کنم» بنویسید: «تا شش ماه دیگر هزینه سفر را جمع میکنم، ماهی فلان مبلغ». هدف مشخص، انگیزه ایجاد میکند.
۷. پیشرفتتان را جشن بگیرید
همانطور که در ورزش رکورد جدید حس خوبی میدهد، رسیدن به هر مرحله مالی هم ارزش تشویق دارد. اولین ماه بدون قرض، یا پر شدن صندوق اضطراری. پاداش کوچک و با بودجه مشخص، کمک میکند عادت پایدار بماند.
سؤالات متداول
با درآمد کم هم میشود پسانداز کرد؟ بله. حتی مبلغ خیلی کم، اگر منظم باشد، عادت را میسازد و وقتی درآمد بیشتر شد، همان عادت با مبلغ بالاتر ادامه پیدا میکند.
اول بدهی را صاف کنم یا پسانداز کنم؟ معمولاً بهتر است اول یک صندوق اضطراری کوچک بسازید و بعد سراغ بدهیهای پرهزینه بروید؛ تا یک هزینه ناگهانی شما را دوباره به قرض گرفتن مجبور نکند.
استرس مالی روی خواب هم اثر دارد؟ بله. فکر مداوم درباره پول یکی از دلایل رایج بیخوابی و اضطراب است. داشتن برنامه مشخص، حتی ساده، این نگرانی را کمتر میکند.
جمعبندی
سلامت مالی با یک تصمیم بزرگ ساخته نمیشود؛ با دهها تصمیم کوچک و آرام ساخته میشود. از همین ماه یکی از این ۷ عادت را انتخاب کنید و سه ماه امتحانش کنید. احتمالاً نه فقط حساب بانکی، که خواب و آرامشتان هم تغییر میکند.
منبع : صرافی ارز دیجیتال ویکی اکسچنج